成果報酬型・広告費削減 / ムダ切りくん
成果は守る。
広告費は、
切る。
予算消化が前提の運用に、
広告主側の、外部の目を。
改善を求めても動かない。提案は増額ばかり。
そのまま続く運用と予算配分を、根拠から見直します。
件数と質を確かめながら、止める・変える・残すを決める。
診断・削減案は無料。今の代理店を変える前提ではありません。
使い切る。
支出を決める。
実際の受注・申込みと、質で検証。
削れなければ、当社報酬 0円。
広告費の総額が減り、件数・質が基準以上の月だけ。実際の削減額の一部をいただきます。
資料をそろえる前でも、ご相談いただけます
今の広告費、
一度、外から見ませんか。
代理店の対応、増額の根拠、成果につながらない支出。気になっていることをお聞かせください。診断・削減案の作成は無料です。
いまの代理店を変える前提ではありません。データをお預かりする前に、秘密保持契約と提供範囲を確認します。
広告費の無料診断を相談する
個人情報の取り扱いはプライバシーポリシーをご確認ください。
それ、我慢して続ける運用ですか。
レポートは来る。
でも、何も変わらない。
「もう少し、
様子を見ましょう。」
何を、いつまでに、どう検証するのかが決まらない。翌月も同じ説明を聞いている。
「まずは、
予算を増やしましょう。」
今の支出に見直す余地がないかは説明されず、増額の話だけが先に進む。
「確認します。」で、
止まってしまう。
担当・期限・実施結果が分からない。広告主が催促しなければ、改善が進まない。
相談の論点を表した例示です。特定の代理店との会話を引用したものではありません。
社内と代理店だけでは、
変えづらくなった運用がある。
ムダ切りくんは、広告主側から支出全体を見直す役割を担います。管理画面の数字と説明を確認し、変更する設定、配分、条件を具体化。既存の担当者・代理店とも役割を決めて、実施後の結果まで確かめます。
代理店とのやり取りも、予算の使い方も。いま感じている違和感からお聞かせください。
広告費の無料診断を相談する →元の仕組みまで、掘り下げる
ムダが残るのは、
「運用が下手」だけではない。
減らす提案と、
売上がぶつかる。
広告費に料率を掛ける契約では、広告費の減少が受託側の報酬減につながります。すべての代理店が同じ行動を取るという話ではありません。減額まで踏み込む役割と評価が、運用の中にあるかが論点です。
各社は見ている。
全体を見る人がいない。
検索広告、SNS、ASP。それぞれの数字を足すだけでは、同じ成果の重複や配信対象の重なりは見えません。受注・申込データを基準に、横断して判断する必要があります。
良い配信が、
悪い配信を隠している。
平均CPAが目標内でも、配信面・検索語句・地域・時間帯・継続率に分けると評価が変わることがあります。手数料や固定費を含めた負担も確認します。
怖くて止められない。
だから、残り続ける。
成果が落ちたときの説明や、検証の手間まで引き受ける人がいなければ、支出は続きます。対象と基準を決めて試し、悪化時に戻せる進め方をつくります。
最初に踏み込むのは、運用型広告と代理店対応
その配信。
その増額。
続ける根拠はあるか。
検索・SNS・ディスプレイの設定から、予算の使い方、代理店への依頼と実施確認まで。管理画面を点検するだけで終わらせず、何を変えるかに落とし込みます。
月末の増額は、成果のためか。消化のためか。
月の予算に余りがあると、入札や配信先を広げていないか。増額の根拠・承認と、増やした費用に見合う成果を確認します。
予算を使い切る目標ではなく上限として扱う。日別の費用と成果、変更履歴を確認し、増額・継続・停止の判断を整理します。
「学習中」が、止めない理由になっていないか。
目標を超える獲得単価が続いているのに、学習に必要な費用・期間・判定条件が整理されていない。説明を受けるたび、判断が先延ばしになっていないかを確認します。
必要なデータ量と成果が確定するまでの時間を確認。継続・変更・停止の基準を先に決め、基準から外れた配信を見直します。
依頼しても動かない。改善案が返ってこない。
定例会が数字の読み上げで終わる。修正を頼んだ内容の担当・期限・実施状況が分からず、広告主側が催促を続けている。
依頼を具体的な作業に分解し、根拠・担当・期限・確認方法をそろえる。回答だけで完了とせず、変更履歴と配信結果まで確認します。
平均CPAに、赤字の配信が隠れていないか。
全体の平均は目標内でも、検索語句・配信面・地域・時間帯に分けると費用と成果の偏りが見える場合があります。
費用と有効な受注・申込みを並べ、除外や配分変更の候補を抽出。観測期間・計測の遅れ・間接的な貢献を確認して検証します。
指名検索の広告に、どこまで費用をかけるか。
社名・商品名で検索する人への広告が、本当に追加の受注を生んでいるか。自然検索への移行や競合の出稿状況まで含めて評価できているかを確認します。
対象を限定して入札・配信を調整し、受注全体への影響を検証。競合への流出や機会損失も見て、必要な分を残します。
複数社の配信が、同じ人を追いかけていないか。
検索・SNS・リターゲティングを別々に運用し、対象や評価が重複していないか。媒体の成果件数の単純合算で判断していないかを確認します。
配信対象・頻度・計測条件を整理。最後の接点だけで結論を出さず、重複を減らすテストと受注全体への影響で残す配信を決めます。
手数料込みで、本当の獲得単価を見ているか。
媒体の管理画面のCPAに、代理店手数料や関連する固定費が含まれていないと、事業側の負担を把握できません。
合意した費用範囲をそろえ、媒体費・手数料・固定費を一覧化。有効な受注・申込みに対する実際の負担を比較します。
好調な配信は止まり、不調な配信に予算が残る。
成果を取れている時間帯に予算が切れる一方、別の配信では費用だけが続いていないか。平均値では分からない配分の偏りを確認します。
時間帯・キャンペーン別に費用と成果を確認。必要な配信は残し、配分を変えて検証します。総額が減らない改善と、削減報酬の対象は分けて扱います。
確認項目は案件に応じて選定します。該当項目の数で削減できる金額や成功を判定するものではありません。
止める・変える・残す。御社の運用では何を見直せるか、一緒に確認します。
広告費の無料診断を相談する →大胆に見直す。検証は、丁寧に。
予算を削っただけなら、
仕事をしたことにしない。
必要な配信まで止めれば、広告費と一緒に受注も減ります。目指すのは、成果を支える支出を見極めること。まず測る条件をそろえ、限定した範囲で変更し、件数と質を確認してから広げます。
守る成果を決める
受注・有効申込の定義
承認・継続などの質
観測期間と比較条件
小さく試す
入札・面・時間帯・地域など
検証可能な対象から変更
変更履歴と外部要因を記録
削減額を確認し、変更を継続・拡張
戻す・修正する・観測を続ける
「止めても大丈夫」を、
最初から決めつけない。
セール、価格変更、季節性、計測の遅れも影響します。前後の数字だけで因果関係を断定せず、使えるデータと条件に合わせて比較方法を選びます。テスト中も成果が一切変動しない保証ではありません。
無料診断で、次のアクションを明確にする
指摘から、
変更・検証の計画へ。
どこを止めるかだけでは足りません。何を確認し、誰が変え、どの成果で判断するか。削減候補と、残すべき配信を整理した対応表に落とし込みます。
運用見直し・検証計画
以下は提供内容を説明するための仮定です。実際の案件の診断結果・削減実績ではありません。
| 見直しテーマ | 確認する根拠 | 変更・対応案 | 判断する成果 |
|---|---|---|---|
| 月末の予算消化 | 日別費用・受注 増額の履歴と承認 | 増額理由を確認 低効率の配分を検証 | 費用総額と有効受注 配信を減らした期間の変化 |
| 長期の「学習中」 | 成果の遅れ・データ量 目標と検証期間 | 判断日・停止条件を合意 対象を限定して変更 | 件数・質の基準 悪化時の復帰条件 |
| 指名・追客の重複 | 検索語句・対象・頻度 競合出稿と受注全体 | 入札・配信対象の調整 比較方法を決める | 自然流入を含む受注 競合への流出・有効性 |
| 媒体別の採算 | 手数料込みの費用 承認・継続データ | 配分・許容単価の再設定 条件変更の相談 | 受注・継続・回収状況 費用と成果の両方 |
運用の先まで、横断して見る
広告の画面だけでは、
本当の採算は分からない。
媒体ごとの数字が良くても、重複計測や継続しない顧客、余分な手数料があれば、事業側に利益は残りません。計測、LTV、契約、アフィリエイトまで同じ視点で確認します。
計測と、件数につながらない出費
重複計測、目的が曖昧な出稿、不自然な成果、使っていない固定費まで。
管理画面の件数と、受注件数が合っているか。
二重計測や再読み込み、計測期間・成果の定義・媒体間の重複によって数字がずれる場合があります。差異だけで不正とは判断しません。
受注・申込データを基準に、ID・計測期間・タグ・集計条件を確認。媒体ごとの評価を整理し、計測の不備を修正します。
認知のための配信に、目的と評価方法があるか。
クリックや表示の報告だけで、何のために継続するか、どう効果を見るかが曖昧になっていないかを確認します。
認知・獲得それぞれの目的と評価方法を合意。直接の受注だけで切り捨てず、検証できない支出は継続の根拠から見直します。
不自然なアクセスや成果を、調べているか。
同じ時間帯・端末に偏ったアクセスや申込みなど、追加確認が必要な兆候がないかを調べます。兆候だけでボットとは断定しません。
ログや媒体の確認結果、契約条件を照合し、適切な除外・照会・否認の対象を判断します。
使っていない固定費が、契約に残っていないか。
計測ツール、LP保守、媒体の月額費用などについて、利用状況と必要性を確認します。
契約・利用・代替手段・解約条件を一覧化。計測や運用への影響と解約費を確認したうえで見直します。
初回の件数から、回収できる成果へ。
承認・継続・物流や解約の負担を含め、事業全体の採算で見る。
今月の件数だけで、良い悪いを決めている
代理店もASPも、報告は今月の件数と獲得単価だけ。その人たちが2回目・3回目まで残って、広告費を回収できたかは誰も見ていない。
獲得月ごとに、何か月で広告費を回収できたかを出し、媒体の評価をそこで決め直す
回収できない件数を、高い単価で買い続けている
単価を上げれば件数は増える。でも、増えた分が続かない人なら、売れば売るほど赤字が増える。
媒体ごとの継続率から、払ってよい単価の上限を出して、その上で件数を増やす
事業全体の話をすると、話が通じない
在庫、出荷、コールセンター、解約の手間まで含めると、本当の1件あたりの利益は別物。広告の担当者は、広告の画面の数字しか話さない。
原価・物流・解約まで入れた収支で、どこにお金を使うかを決める
ASP・アフィリエイトも、条件から見直す。
成果単価、手数料、承認条件、配信内容、窓口対応。支出全体の中の一領域として確認する。
成果報酬に、決めた覚えのない上乗せがついている
ASPの手数料、特別単価(特単)、固定の掲載費。始めたときの条件のまま、件数が増えても見直していない。
手数料率・特単・固定費をメディアごとに件数と並べ、条件の見直しを貴社と一緒に交渉する
購入直前の接点を、どの条件で成果とするか。
指名検索やクーポン経由の成果について、出稿ルールと追加の獲得効果を整理できているか確認します。
指名出稿やクーポン経由のルールと契約条件を照合。必要な検証を行い、成果条件の変更を相談します。
対象外の成果まで、承認していないか。
重複、受け取り拒否、即解約、いたずらなどが、どの条件で対象外になるか曖昧なまま承認していないかを確認します。
合意済みの成果条件と期限に沿って受注データを照合。対象外に該当する成果を確認し、取引先への照会・否認を進めます。
2回目に残らないメディアに、同じ単価を払っている
初回の件数は多いが、2回目の受け取りまで残る人が少ないメディア。初回の件数だけで単価を決めている。
メディアごとに2回目以降の残り方を出し、単価を付け直すか、予算を移す
いつの間にか、オファーが勝手に変わっている
決めた初回価格や特典ではない、別のオファーで配信されている。気づくのは、受注データの数字がおかしくなってから。
配信中の記事・LPを定期的に実際に開いて確かめ、合意と違えば止める
前のレギュレーションのまま、記事が出続けている
表現を直してもらったはずなのに、古い記事や承認前の表現のまま配信されている。確認用に見せられた記事と、実際に出ている記事が違うことも。
承認した記事の版と、出ている記事を突き合わせる。直らないメディアは止める
単価や成果数の説明が、毎回くい違う
特単の適用範囲、成果の数、請求の金額が、ASPの説明と受注データで合わない。聞くたびに話が変わる。
合意した条件を文字で残し、成果は受注データと1件ずつ照合してから承認する
ASPがメディアの肩を持つだけで、連絡が来ない
不正や表現違反を伝えても、ASPはメディアの事情を伝えるだけで、対応も報告もない。こちらから催促しないと何も進まない。
ASPに頼らず、期限と対応内容を決めて追いかける。動かない窓口は条件を見直す
ポイント・リワードは、経路別の数字で判断。
一律に良い・悪いと決めず、継続と追加の獲得効果を確かめる。
ポイント経由の成果は、継続と採算まで見ているか。
初回の件数だけでは、ポイント経由の顧客が継続し、広告費を回収できているかは判断できません。
経路別の継続・承認・採算を確認し、単価・条件の変更や停止を検討します。ポイントサイトという区分だけで一律に結論を出しません。
経路の提案に、獲得後の数字は付いているか。
獲得件数の見込みだけが提示され、継続や採算をどのように確かめるかが決まっていない。
評価する指標と観測期間を事前に合意。必要な数字がない提案は追加確認し、開始・継続の判断を保留します。
購入直前の経由に、追加で報酬を払っていないか。
別の接点で来訪した人が、購入前にポイント・クーポン経由になった場合、その経路がどれだけ追加の成果を生んだかを確認する必要があります。
分かる範囲で経由と成果条件を確認。経由した事実と追加の獲得効果を分け、契約条件に沿って扱いを見直します。
運用・計測・継続・取引条件を横断して、見直す順番を整理します。
広告費の無料診断を相談する →料金と成果の定義
報酬の基準は、
実際に減った広告費。
CPAの改善率ではなく、合意した範囲の広告費総額で判定します。
広告費の総額が減る
件数が基準以上
質が基準以上
この条件がそろった月だけ、削減額の一部をいただきます。
計算のイメージ
以下はすべて説明用の仮定ですこの一部が報酬の対象
この例でも、件数・質が合意基準以上であることが条件です。報酬率を r とすると、当社報酬は 80万円 × r。実際の率と期間は、開始前の書面で決めます。
こんな月は、どうなる?
獲得単価が下がっても、広告費の総額が減らなければ報酬は発生しません。
「件数」と「質」は、開始前に定義します。
件数:合意条件を満たす受注件数
質:承認状況、キャンセル、継続など
件数:有効な申込み件数
質:対象条件への適合、商談化など
ここに挙げた指標は候補です。何を採用するか、いつ判定するか、未確定成果や季節・販促の影響をどう扱うかまで、比較条件を取り決めます。
基準期間・費用の範囲・件数と質の定義・報酬の割合と期間は、開始前に書面で合意します。媒体費など、当社報酬以外の支払いまで0円になる意味ではありません。
件数と質、費用の範囲をそろえてから。まずは現在の状況をご相談ください。
広告費の無料診断を相談する →横断して確認する仕事の、一例
条件と請求まで、
実際に確認した記録。
以下はASP・メディアとの照合・訂正に関する4つの記録です。運用型広告の支出見直しに加え、こうした条件・請求の確認も扱います。相手側の説明と対応を併せて掲載します。
請求書を発行する前に、
対象件数を確認。
広告主側が、不正・テストCVを除いた対象件数を提示。
ASP側は不正却下分の除外漏れを認め、訂正した件数で発行手配すると回答。
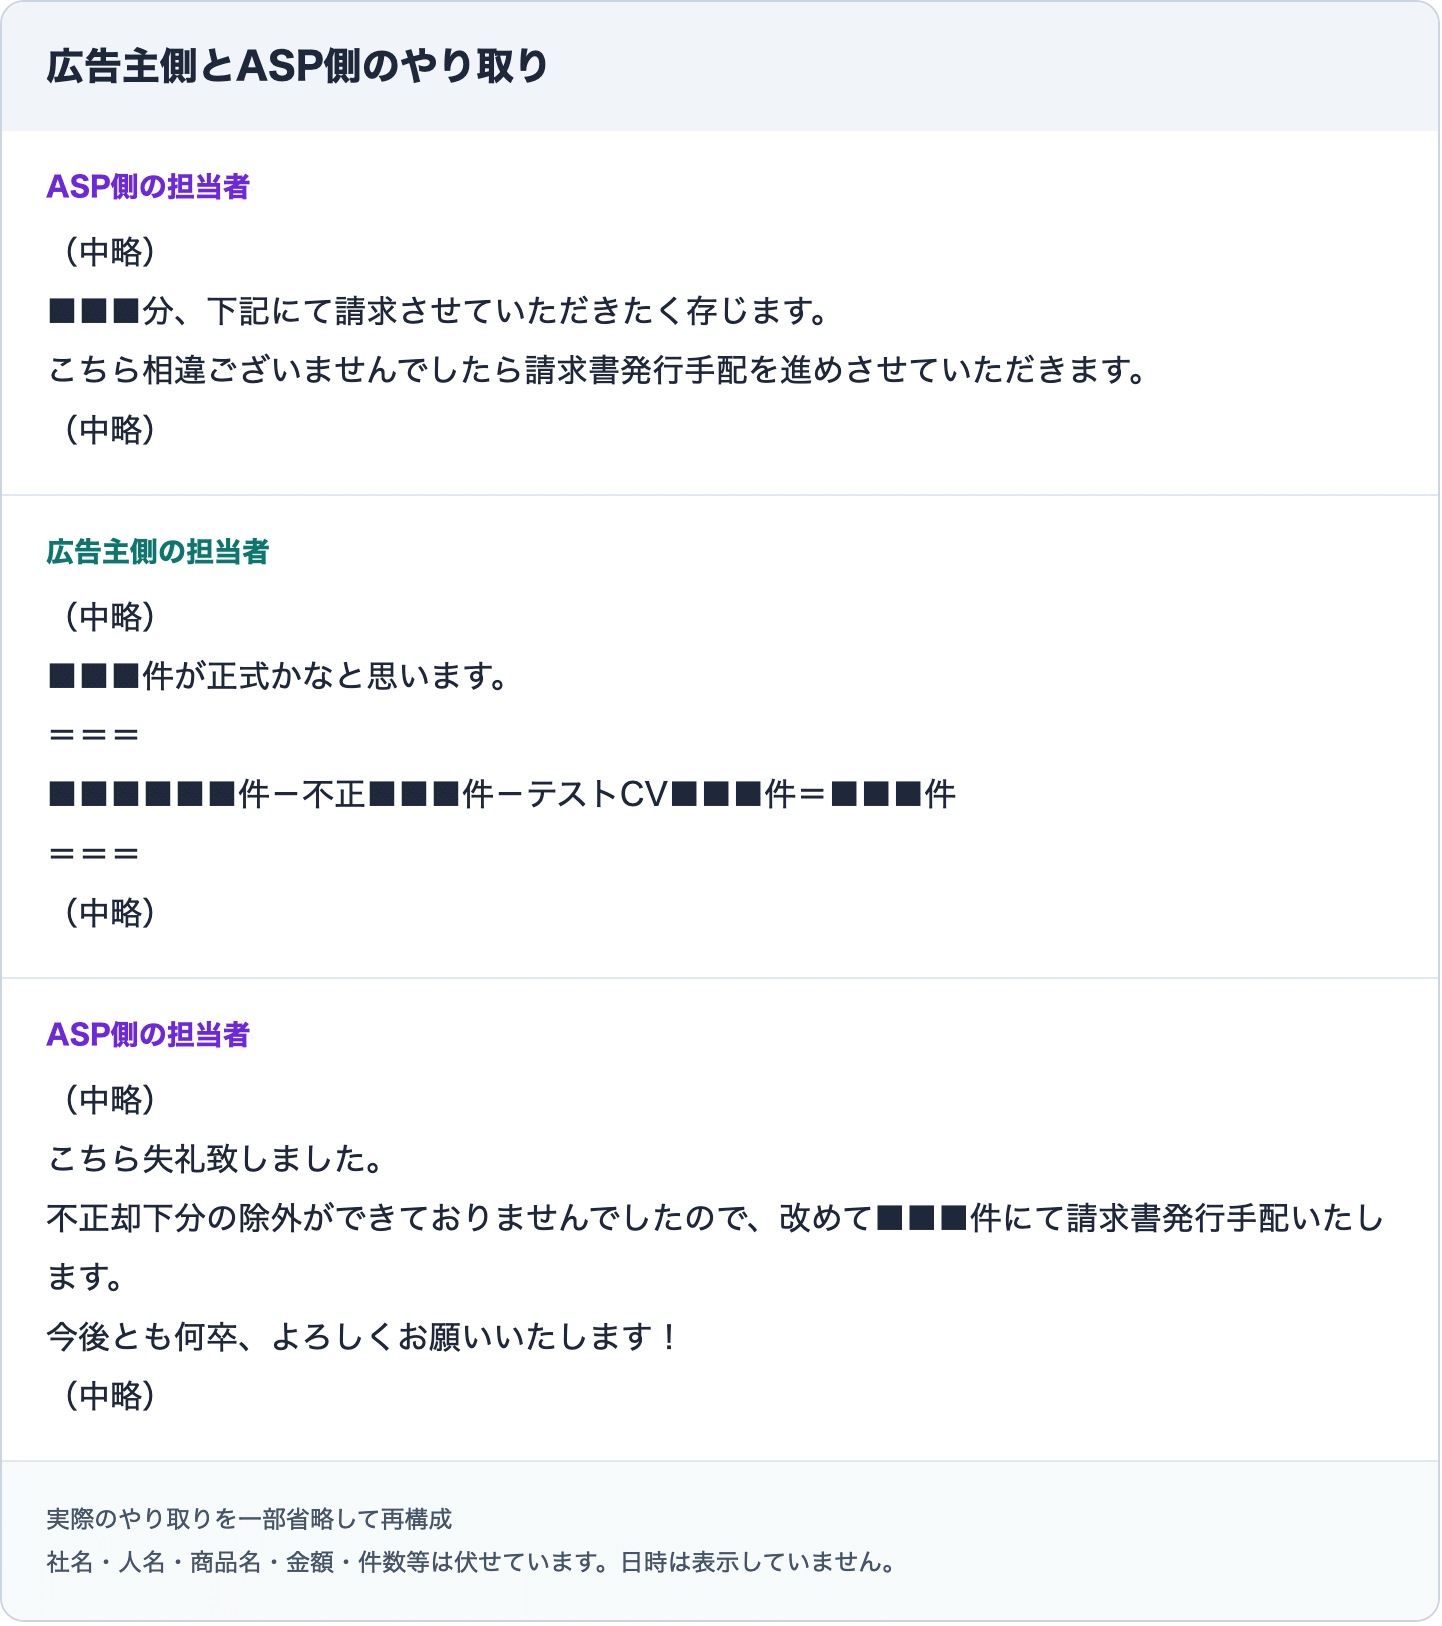
全文をテキストで読む
ASP側の担当者
(中略)
■■■分、下記にて請求させていただきたく存じます。
こちら相違ございませんでしたら請求書発行手配を進めさせていただきます。
(中略)

広告主側の担当者
(中略)
■■■件が正式かなと思います。
===
■■■■■■件-不正■■■件-テストCV■■■件=■■■件
===
(中略)

ASP側の担当者
(中略)
こちら失礼致しました。
不正却下分の除外ができておりませんでしたので、改めて■■■件にて請求書発行手配いたします。
今後とも何卒、よろしくお願いいたします!
(中略)

実際のやり取りを一部省略して再構成
社名・人名・商品名・金額・件数等は伏せています。日時は表示していません。
この記録で分かるのは、対象件数の訂正に関する回答までです。実際の支払額・削減額は示していません。
コードの取り違え。
その後の請求まで照合。
別の商品コードでの配信が報告された後、対象成果が請求から除かれているかを確認。
ASP側は差し引かれていなかったと回答し、訂正した件数を案内。
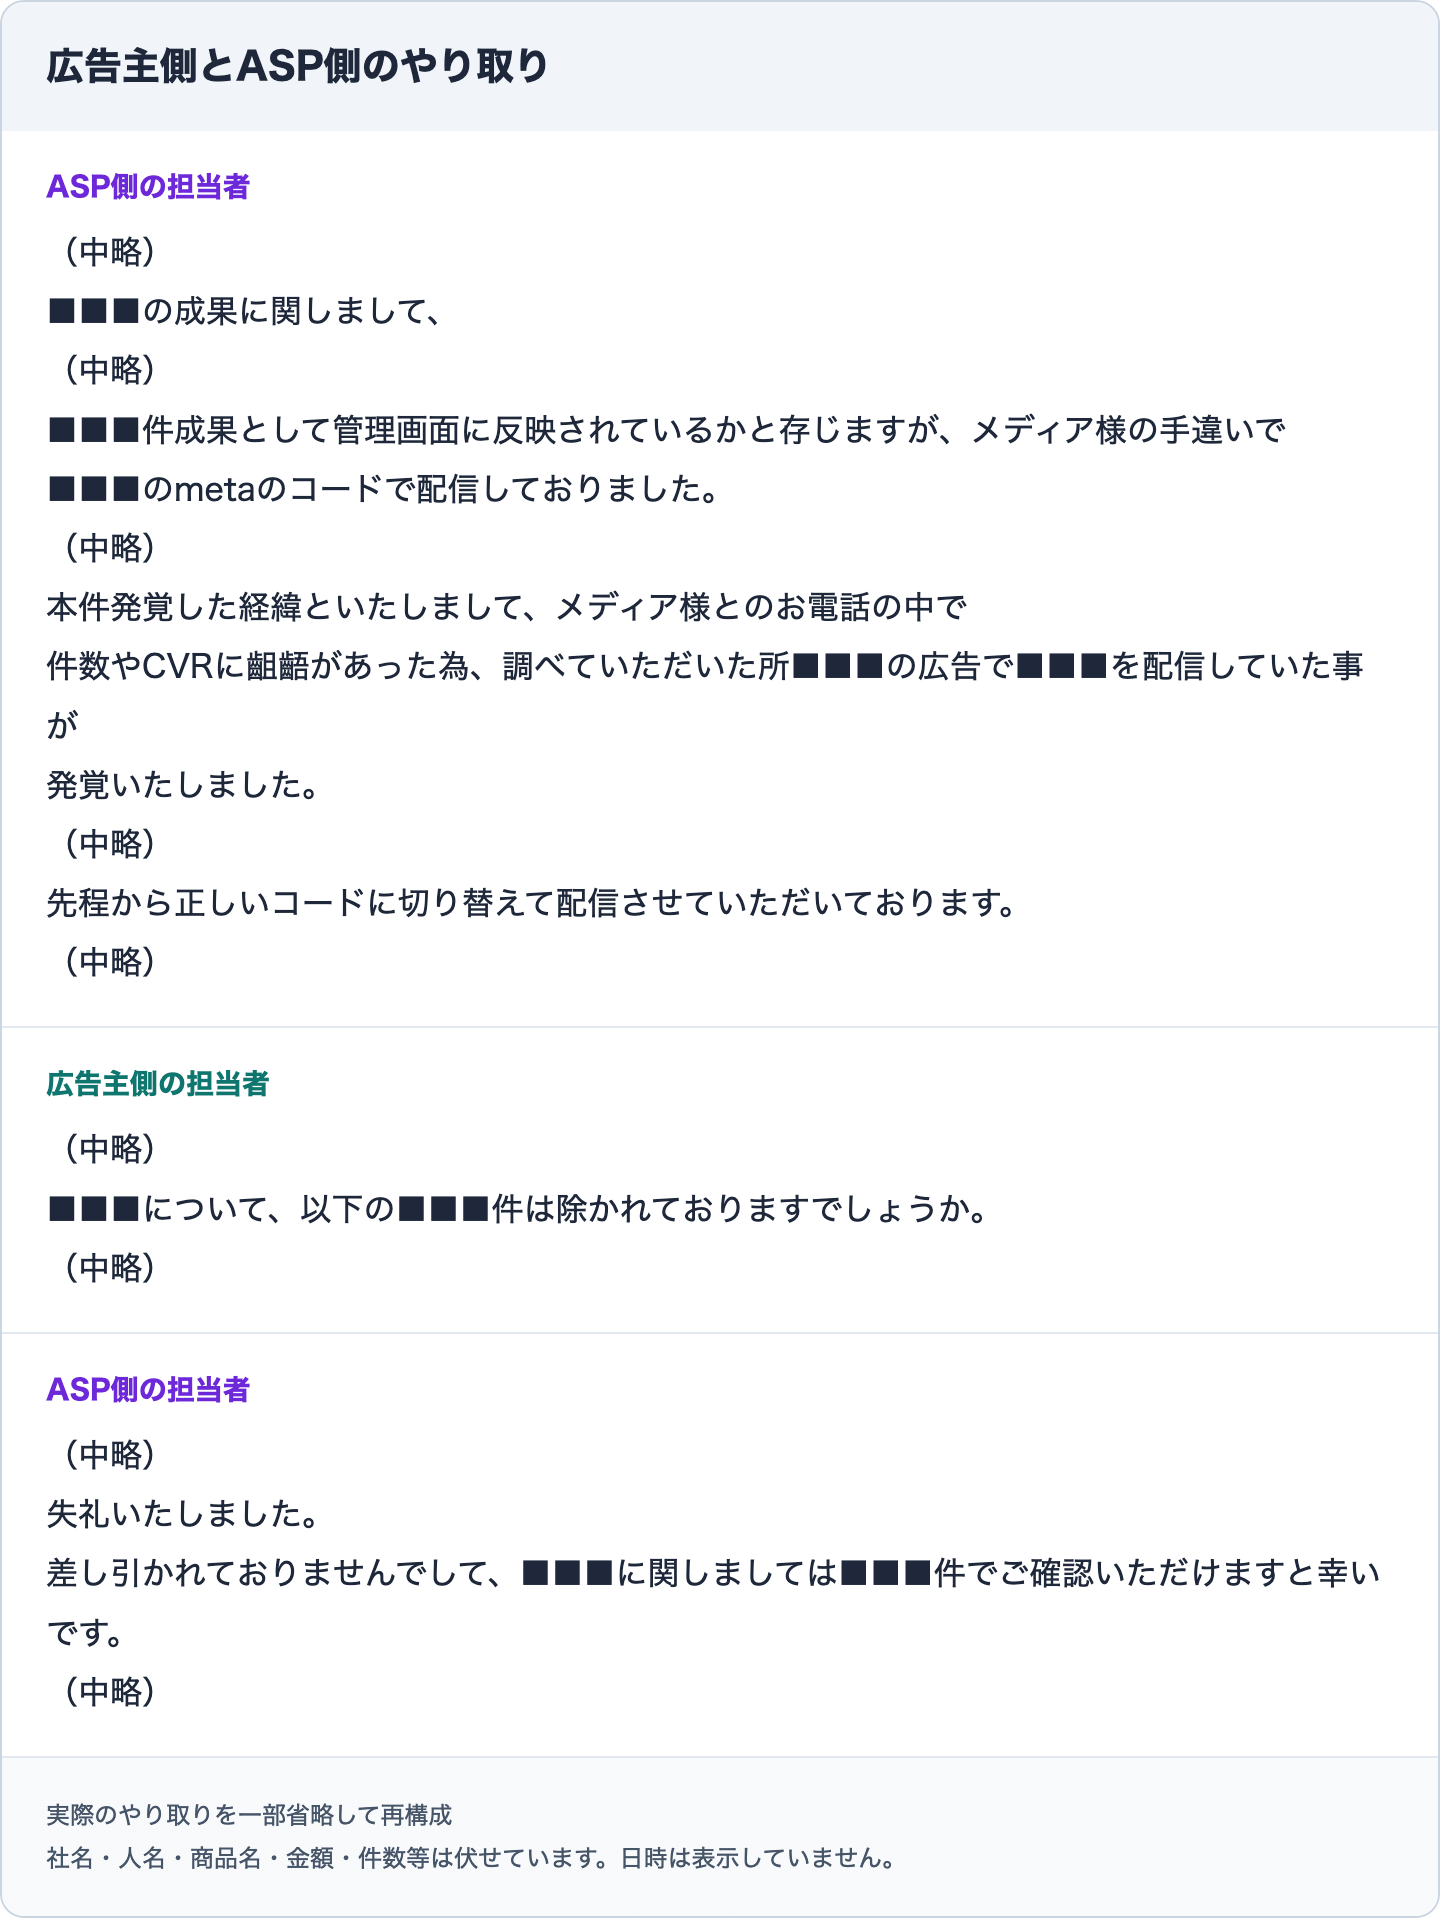
全文をテキストで読む
ASP側の担当者
(中略)
■■■の成果に関しまして、
(中略)
■■■件成果として管理画面に反映されているかと存じますが、メディア様の手違いで
■■■のmetaのコードで配信しておりました。
(中略)
本件発覚した経緯といたしまして、メディア様とのお電話の中で
件数やCVRに齟齬があった為、調べていただいた所■■■の広告で■■■を配信していた事が
発覚いたしました。
(中略)
先程から正しいコードに切り替えて配信させていただいております。
(中略)

広告主側の担当者
(中略)
■■■について、以下の■■■件は除かれておりますでしょうか。
(中略)

ASP側の担当者
(中略)
失礼いたしました。
差し引かれておりませんでして、■■■に関しましては■■■件でご確認いただけますと幸いです。
(中略)

実際のやり取りを一部省略して再構成
社名・人名・商品名・金額・件数等は伏せています。日時は表示していません。
計測コードを直すだけでなく、請求対象への反映まで確認した記録です。
表現を確認し、
停止と差し替えを確認。
ASP側が修正前の広告の配信と停止を報告。広告主側も差し替えを確認し、配信開始時点の確認を求めています。
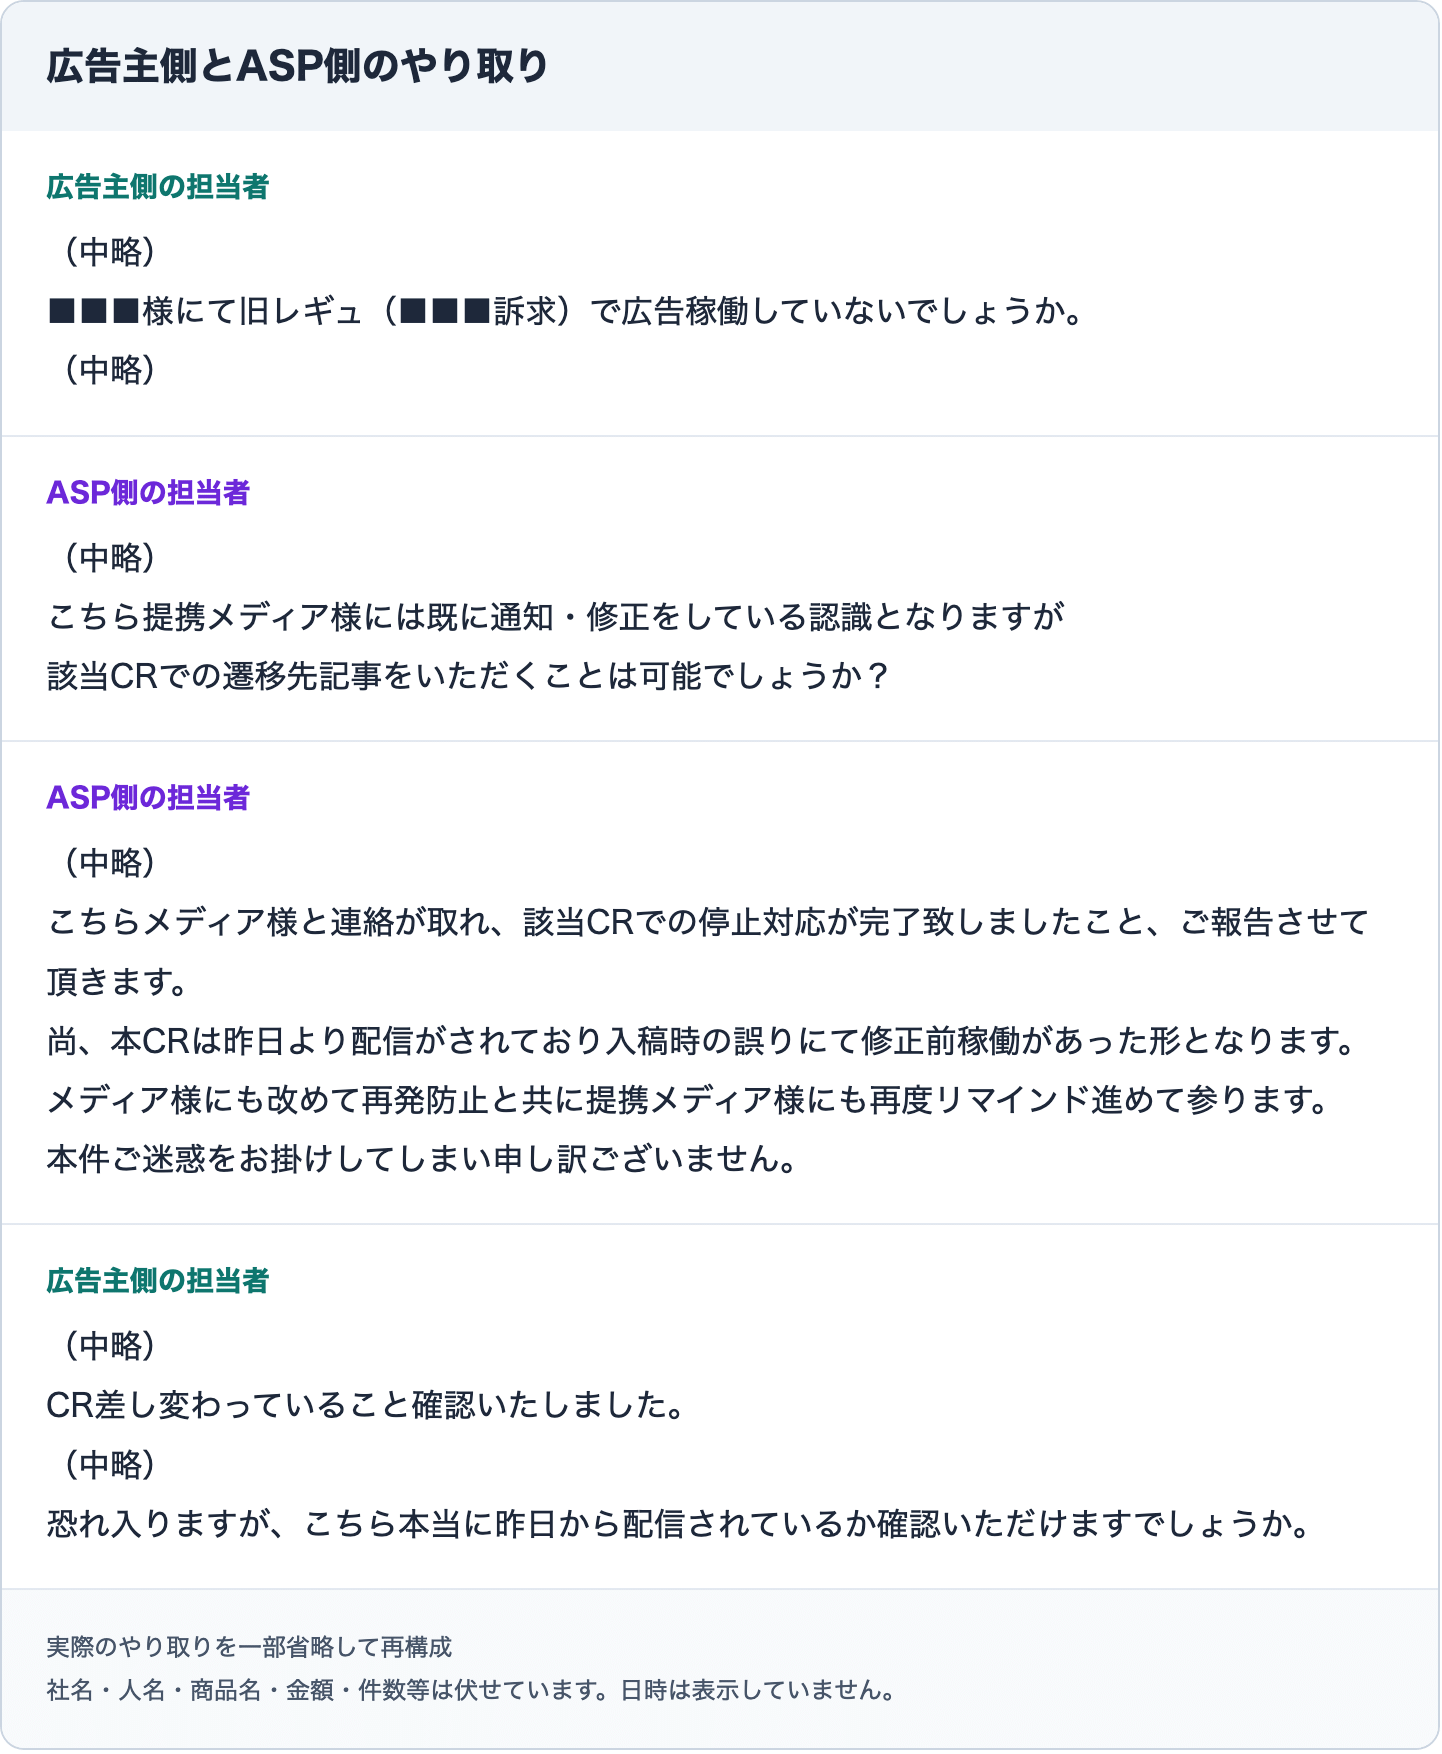
全文をテキストで読む
広告主側の担当者
(中略)
■■■様にて旧レギュ(■■■訴求)で広告稼働していないでしょうか。
(中略)

ASP側の担当者
(中略)
こちら提携メディア様には既に通知・修正をしている認識となりますが
該当CRでの遷移先記事をいただくことは可能でしょうか?

ASP側の担当者
(中略)
こちらメディア様と連絡が取れ、該当CRでの停止対応が完了致しましたこと、ご報告させて頂きます。
尚、本CRは昨日より配信がされており入稿時の誤りにて修正前稼働があった形となります。
メディア様にも改めて再発防止と共に提携メディア様にも再度リマインド進めて参ります。
本件ご迷惑をお掛けしてしまい申し訳ございません。

広告主側の担当者
(中略)
CR差し変わっていること確認いたしました。
(中略)
恐れ入りますが、こちら本当に昨日から配信されているか確認いただけますでしょうか。

実際のやり取りを一部省略して再構成
社名・人名・商品名・金額・件数等は伏せています。日時は表示していません。
未承認の広告による成果。
請求の差し引きを合意。
広告主側の確認に対し、ASP側は対象成果分を差し引き、請求書を再発行すると回答しています。
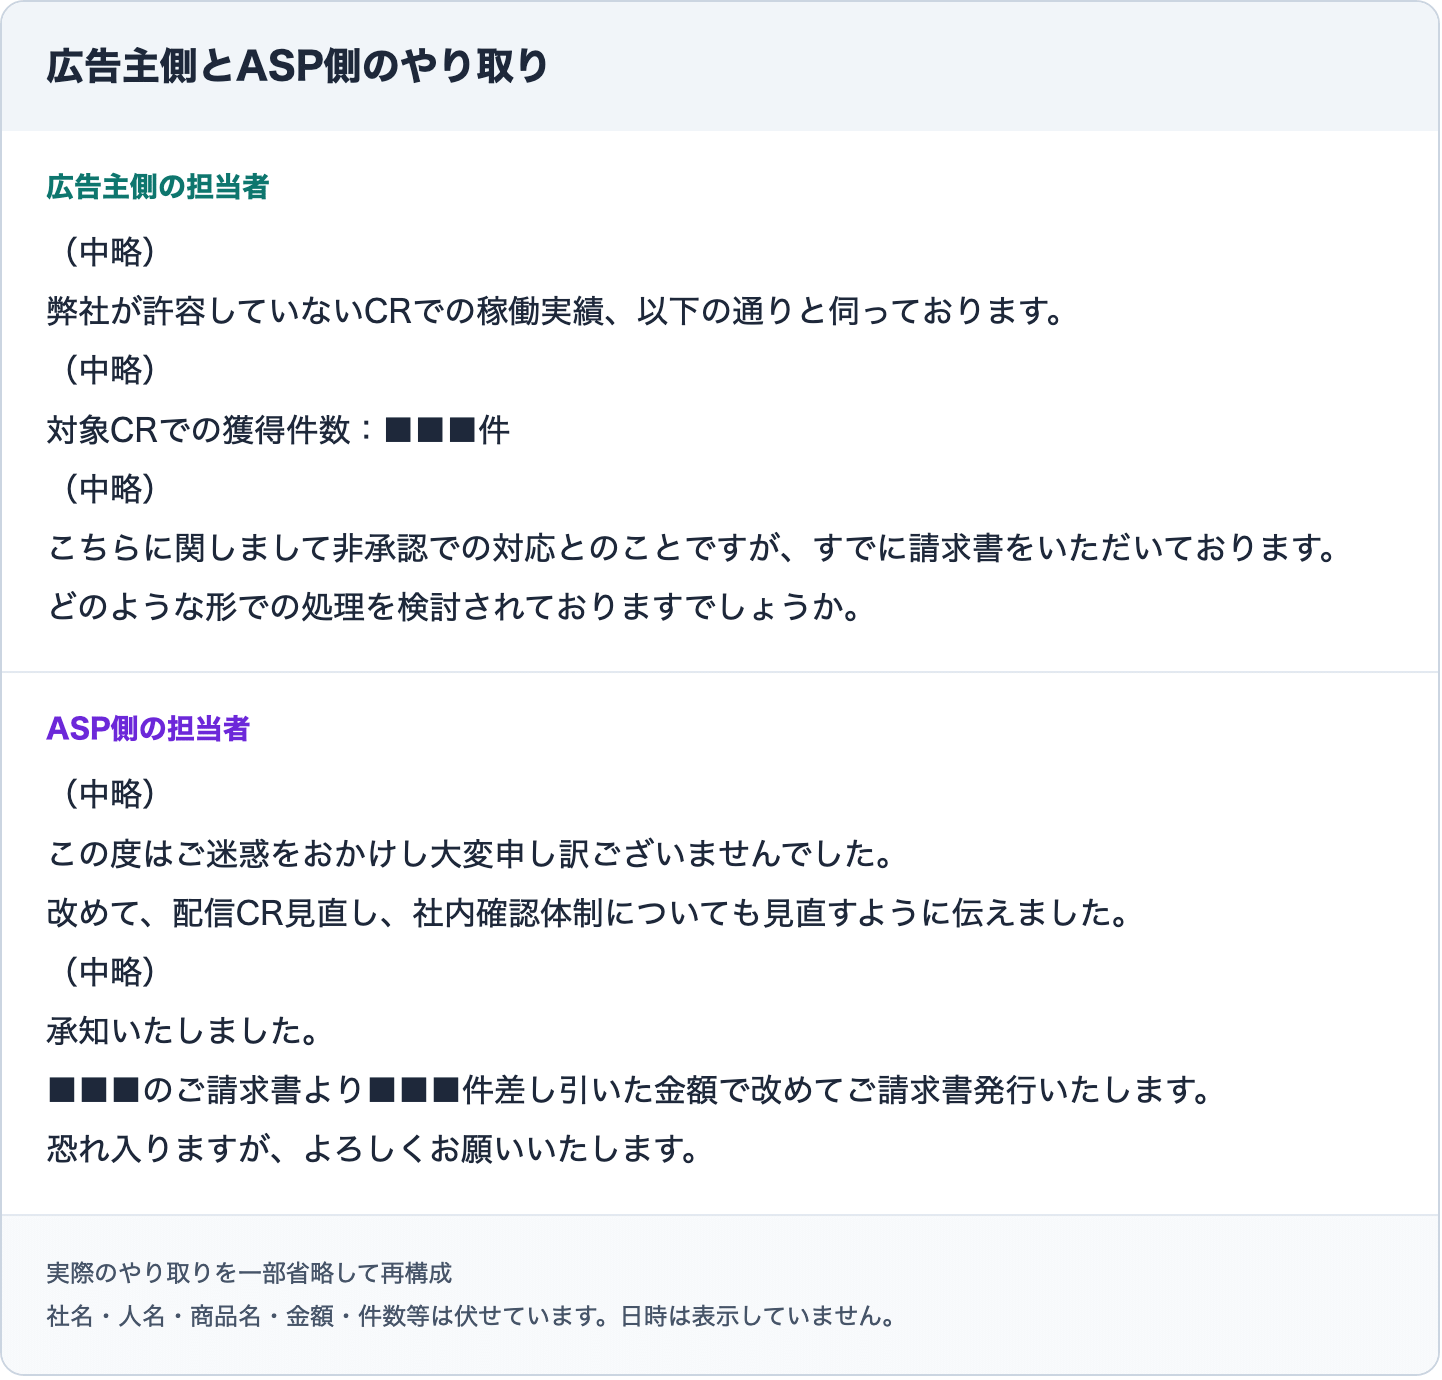
全文をテキストで読む
広告主側の担当者
(中略)
弊社が許容していないCRでの稼働実績、以下の通りと伺っております。
(中略)
対象CRでの獲得件数:■■■件
(中略)
こちらに関しまして非承認での対応とのことですが、すでに請求書をいただいております。
どのような形での処理を検討されておりますでしょうか。

ASP側の担当者
(中略)
この度はご迷惑をおかけし大変申し訳ございませんでした。
改めて、配信CR見直し、社内確認体制についても見直すように伝えました。
(中略)
承知いたしました。
■■■のご請求書より■■■件差し引いた金額で改めてご請求書発行いたします。
恐れ入りますが、よろしくお願いいたします。

実際のやり取りを一部省略して再構成
社名・人名・商品名・金額・件数等は伏せています。日時は表示していません。
実際のやり取りを一部省略して再構成。社名・人名・商品名・金額・件数等と日時を伏せています。これらは照合・訂正の過程を示す記録で、広告費総額の削減額や成果維持を証明する実績ではありません。
報告を受けるだけで終わらせず、実施と訂正まで確認します。
広告費の無料診断を相談する →広告主側から、事業の数字を確認する
見るのは、
広告主の
数字です。
LIFRELL
代表取締役 佐藤祐介
業界歴15年。広告代理店、デジタルコンサルティング、事業会社のマーケティング責任者を経て、広告主側で事業の数字に向き合ってきました。
配信結果だけでなく、受注、継続、条件、請求まで。広告費を払う側から、見直すべき支出を確認します。
担当者のプロフィールを見る当てはまる項目を選んで、相談したい内容を整理できます。
今の運用、ここが気になる。
当てはまる項目を選ぶと、相談内容に引き継げます。
選択数で、削減額や削減の可否を判定するものではありません。
気になる項目を相談する資料の確認から、実行後の判定まで
今の取引先を変えずに、
まず確認から始められます。
既存の代理店・ASPとの取引を前提に、設定や条件を見直すのが基本です。変更内容と担当を決め、貴社の承認を得てから実行します。
何が確認できるかを把握する
出稿先、費用の内訳、現在の集計方法、気になる点を伺い、必要な資料を整理します。
貴社にお願いすること現在の運用の共有。データをお預かりする前に秘密保持契約を結び、提供範囲を相談します。
根拠と、次の対応を整理する
運用設定・配分・変更履歴と受注を確認し、計測・条件・請求も照合。見直す支出、対応案、削減見込みと前提を整理します。
貴社にお願いすること事実関係や運用上の制約の確認。不足資料がある場合は追加確認にご協力いただきます。
比較と報酬のルールを決める
基準期間・費用範囲、件数・質の定義、報酬率・期間、変更内容、実施担当、検証方法。
実施担当貴社・既存の代理店やASP・当社の役割と権限を整理します。
支出と成果を、両方確かめる
承認された内容を、合意した担当・手順で進めます。実際の広告費、件数、質を確認し、削減額と報酬をご報告します。
判断削減だけで成果を判断せず、件数・質も合意基準と照合。条件を満たさない月は削減報酬0円です。
対象となる広告と、ご相談時の資料
検索広告・SNS広告・アフィリエイトを利用する、通販・D2C・リード獲得の会社を想定しています。テレビ・新聞・チラシは、このメニューの対象外です。
最初からすべての資料をそろえる必要はありません。出稿先、広告費の内訳、いま気になっていることからお聞かせください。結果が出るまでの期間は、契約や成果確定のタイミングを確認したうえで見通しをお伝えします。